
Actuación de la Contraloría General del Estado.
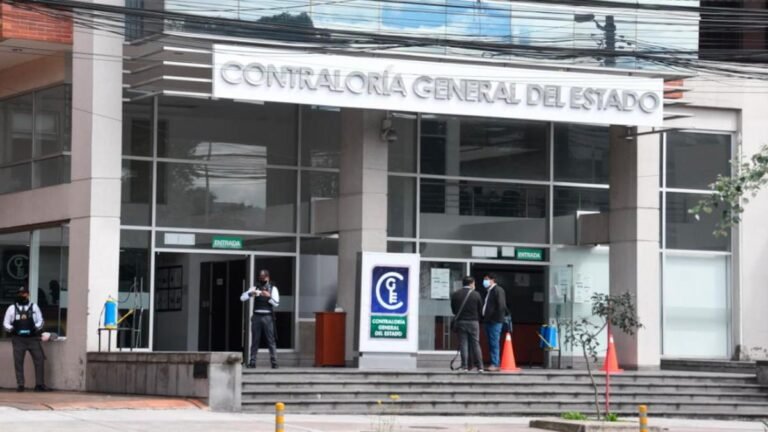
La administración de recursos públicos conlleva una obligación esencial: justificar que cada decisión, pago y actuación se realizó de manera legal, transparente y eficiente.
En Ecuador, la Contraloría General del Estado (CGE) es la entidad encargada de controlar el uso de estos recursos. Su actuación puede comprender tanto a instituciones públicas como a servidores, exservidores, contratistas, fiscalizadores, administradores contractuales y terceros relacionados con los hechos examinados.
Sin embargo, una glosa no aparece de manera inmediata. Generalmente, es el posible resultado de un proceso previo de control en el que se revisan actuaciones, documentos y operaciones específicas.
¿Cómo comienza una acción de control?
La Contraloría puede conocer información, hechos o denuncias relacionados con el manejo de recursos públicos y realizar verificaciones preliminares para determinar si corresponde iniciar una acción de control.
Cuando considera necesario examinar determinados actos u operaciones, emite una orden de trabajo. Este documento dispone formalmente la ejecución de una auditoría gubernamental o de un examen especial y delimita su alcance: la entidad, el periodo, las operaciones y los aspectos que serán revisados.
Por ello, conocer el contenido de la orden de trabajo permite comprender desde el inicio qué actuaciones estarán sujetas al análisis del equipo auditor.
La notificación: el primer momento para ejercer la defensa
Una vez iniciado el examen, la Contraloría comunica su ejecución a la máxima autoridad de la entidad y a las personas relacionadas con los hechos investigados.
La notificación no representa todavía una atribución definitiva de responsabilidad. No obstante, constituye un momento relevante para revisar las actuaciones realizadas, organizar la documentación de respaldo y explicar oportunamente las decisiones adoptadas.
Esperar hasta recibir una glosa puede significar desaprovechar etapas importantes del proceso de control.
¿Qué revisa el equipo auditor?
Durante la ejecución del examen, la Contraloría puede solicitar expedientes, contratos, informes, comprobantes, autorizaciones y demás documentos vinculados con las operaciones analizadas.
Con esta información, el equipo auditor identifica posibles hallazgos y los comunica a las personas involucradas para que presenten sus explicaciones y documentos de descargo.
Al finalizar el trabajo de campo se realiza la conferencia final, en la que se exponen los resultados provisionales contenidos en el borrador del informe. Esta etapa ofrece una nueva oportunidad para aclarar los hechos y advertir si existen documentos o circunstancias que todavía no han sido considerados.
La defensa dentro de una acción de control no consiste únicamente en entregar numerosos documentos. Lo importante es demostrar cómo cada elemento se relaciona con las funciones ejercidas, las decisiones adoptadas y los hechos concretos examinados.
Del informe a la posible determinación de responsabilidades
Después de analizar las explicaciones y la documentación presentada, la Contraloría aprueba el informe definitivo. Este contiene los comentarios, conclusiones y recomendaciones derivados del examen.
Según los resultados, la CGE puede formular recomendaciones o iniciar procedimientos orientados a establecer responsabilidades administrativas, civiles o indicios de responsabilidad penal.
Entre las posibles consecuencias se encuentra la glosa, mediante la cual se predetermina una eventual responsabilidad civil culposa cuando la Contraloría considera que una acción u omisión habría ocasionado un perjuicio económico al Estado.
¿Recibir una glosa significa que la responsabilidad ya está determinada?
No. La glosa constituye una predeterminación, no una decisión definitiva.
Para confirmar una responsabilidad civil no basta con mencionar una irregularidad. Deben analizarse, entre otros aspectos, la conducta atribuida, las funciones de la persona involucrada, el supuesto perjuicio económico, su cuantificación y la relación entre la actuación observada y el daño alegado.
Por esta razón, una glosa debe estudiarse de manera individual. La defensa dependerá del contenido del informe, la participación atribuida, la evidencia utilizada y las particularidades de cada actuación examinada.
¿Quiénes pueden quedar involucrados?
Una acción de control puede comprenderte si actúas o actuaste como:
- Autoridad, funcionario o servidor público.
- Exservidor público.
- Administrador, fiscalizador o supervisor de un contrato.
- Contratista o proveedor del Estado.
- Representante de una persona jurídica.
- Tercero relacionado con la administración de recursos públicos.
La vinculación con un examen no implica automáticamente responsabilidad. Sin embargo, exige comprender oportunamente qué se está revisando y cuáles podrían ser sus efectos.
La defensa comienza antes de la glosa
Cada etapa de una acción de control representa una oportunidad para explicar las actuaciones realizadas, aportar evidencia y evitar que una observación incompleta avance hacia una determinación de responsabilidad.
En Legal Access contamos con experiencia en acciones de control, auditoría gubernamental y procedimientos de determinación de responsabilidades. Analizamos el alcance del examen, las funciones atribuidas, la documentación disponible y los posibles riesgos para construir una defensa técnica desde el momento adecuado.
Si has recibido una notificación de inicio, una comunicación de resultados, un informe de auditoría o una glosa, asesórate oportunamente. Nosotros podemos ayudarte, contáctanos.
Normativa principal: artículos 211 y 212 de la Constitución de la República; Ley Orgánica de la Contraloría General del Estado y su Reglamento General.